
Economía
Solicitan a la ANC que examine las tasas de créditos de billeteras digitales como Mercado Pago y Ualá
Diputados del Peronismo Federal han solicitado a la ANC que investigue las prácticas de las billeteras digitales en relación con las tasas de sus créditos, un tema que afecta a millones de argentinos.



Economía
Incremento notable en las apuestas en línea: ARCA reporta un alza del 40% durante el Mundial 2026
El Mundial 2026 impulsó un aumento del 40% en las apuestas online, según ARCA, lo que genera tanto beneficios fiscales como preocupaciones por los riesgos asociados al juego entre jóvenes.
Economía
Beneficios de Cuenta DNI en septiembre: descuentos, límites y novedades clave
Descubre los descuentos y beneficios de Cuenta DNI para septiembre, incluyendo novedades y los límites de reintegro que debes considerar al realizar tus compras.
Beneficios de Cuenta DNI para septiembre: descuentos, límites y novedades clave
El Banco Provincia ha actualizado los beneficios de Cuenta DNI para este mes de septiembre. Se mantienen los descuentos del 40% en ferias y garrafas, el 20% en comercios de proximidad y el 25% en gastronomía durante los fines de semana, además de un nuevo 30% en veterinarias los sábados. Los descuentos en supermercados varían según la cadena y el día específico.
Este mes trae algunas novedades, así como una serie de continuidades y un aspecto importante que es necesario tener en cuenta: los topes de reintegro.
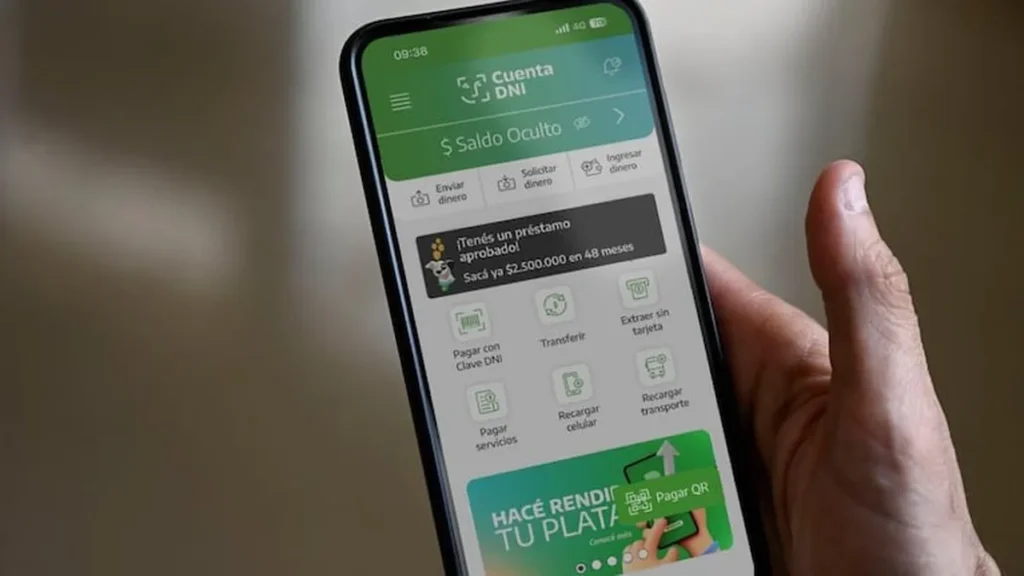
Tabla de beneficios
Ferias y Mercados Bonaerenses · todos los días
40% · tope $6.000 semanal
Garrafas · todos los días
40% · tope $18.000 mensual
Universidades y clubes · todos los días
40% · tope $6.000 semanal
Veterinarias y pet shops · sábados
30% · tope $8.000 semanal
Marcas destacadas · todos los días
30% · tope $15.000 mensual
Gastronomía · sábados y domingos
25% · tope $8.000 semanal
YPF Full · sábados y domingos
25% · tope $8.000 semanal
Comercios de cercanía · lunes a viernes
20% · tope $6.000 semanal
Librerías · lunes y martes
10% · sin tope
Farmacias y perfumerías · miércoles y jueves
10% · sin tope
Una de las novedades importantes de este mes es la inclusión de un descuento del 30% en veterinarias y pet shops cada sábado, con un tope de $8.000 semanales. Este rubro no estaba disponible en el mes anterior. Además, con motivo del Día del Maestro, el viernes 11 de septiembre, el beneficio de gastronomía se incrementará al 30% con un tope de $15.000.
Definición de «comercios de cercanía»
Este término se refiere a los pequeños comercios que suelen ser más accesibles para los vecinos, como almacenes, carnicerías, granjas, pescaderías y autoservicios de barrio. En el contexto de Cuenta DNI, el 20% de reintegro aplica de lunes a viernes con un límite de $6.000 por semana. Para los comerciantes locales, este descuento representa una forma de competir frente a los grandes supermercados, al tiempo que permite a los vecinos optimizar sus compras diarias.
Descuentos en supermercados: varían por cadena y día
Los descuentos en supermercados no son uniformes y dependen de cada cadena y su día asignado:
- Lunes: 10%, sin límite de reintegro.
- Miércoles: Carrefour, en todos sus formatos: 10%, sin tope, con compra mínima.
- Jueves: Chango Más y MasGO: 20%, sin límite de reintegro.
Además, los jubilados y pensionados pueden beneficiarse con un 5% adicional sobre estos descuentos. Es crucial entender la diferencia entre los descuentos con y sin tope, ya que los primeros limitan el reintegro a un monto específico, mientras que los segundos permiten que el reintegro se aplique a cualquier cantidad gastada.
Proceso para obtener el reintegro
El descuento no se aplica directamente en la caja; el total se paga y el reintegro se acredita posteriormente en la cuenta. Por lo tanto, se recomienda verificar el movimiento en la aplicación unos días después de la compra y, si no se refleja, realizar un reclamo. Los topes son semanales o mensuales según el rubro y no se acumulan, lo que significa que si no se utilizan en el período correspondiente, se pierden.
Economía
Aumento de ANSES en septiembre: montos y cronograma según el DNI
La ANSES ha anunciado un aumento del 2,11% en septiembre, con la jubilación mínima establecida en $428.633,20. Los pagos comenzarán el 8 de septiembre y se organizarán según el DNI.
-

 Lomas de Zamorahace 1 mes
Expo Lomas 2026: Cuatro Días de Innovación y Cultura en Plaza Grigera
-

 Lomas de Zamorahace 2 meses
Guía completa para obtener tu licencia de conducir en Lomas de Zamora
-

 Deporteshace 2 meses
Regreso de los Hinchas Visitantes: Un Hito para Los Andes
-
 Sociedadhace 4 semanas
La madre del joven que agredió a un gato en Temperley se disculpa y denuncia amenazas
-

 Políticahace 2 meses
El Gobierno planea acelerar la eliminación de subsidios a la energía tras el invierno
-

 Economíahace 2 meses
Encuesta revela que la mitad de los argentinos ha perdido la paciencia ante la crisis económica
-

 Políticahace 2 meses
Comparativa de Imágenes: Kicillof vs. Milei en Buenos Aires
-
 Políticahace 1 mes
Iniciativa legislativa en Buenos Aires para robustecer la lucha contra la discriminación