Conectate con nosotros

Finanzas

Críticas a Mercado Pago por tasas de interés desmesuradas en préstamos

Mercado Pago enfrenta duras críticas por las altísimas tasas de interés que aplica a sus préstamos, alcanzando cifras cercanas al 800% anual en algunos casos.
Una simulación revela tasas desorbitantes para usuarios vulnerables

Mercado Pago está bajo un intenso escrutinio debido a las tasas de interés que aplica en algunos préstamos ofrecidos a través de su aplicación.

Las condiciones de los préstamos varían según el perfil de cada usuario. La plataforma evalúa el comportamiento financiero y el riesgo crediticio de cada cuenta para determinar los montos, plazos y tasas de interés de los créditos.

Esta metodología puede generar disparidades significativas entre los usuarios. Aquellos considerados más fiables obtienen tasas de interés más bajas, mientras que quienes tienen ingresos irregulares o antecedentes de impagos enfrentan costos mucho más altos.

La consecuencia de este sistema es alarmante: los individuos con mayores dificultades financieras son quienes terminan con los préstamos más caros y, por ende, más difíciles de saldar.

Anuncio

Ejemplo de un préstamo costoso

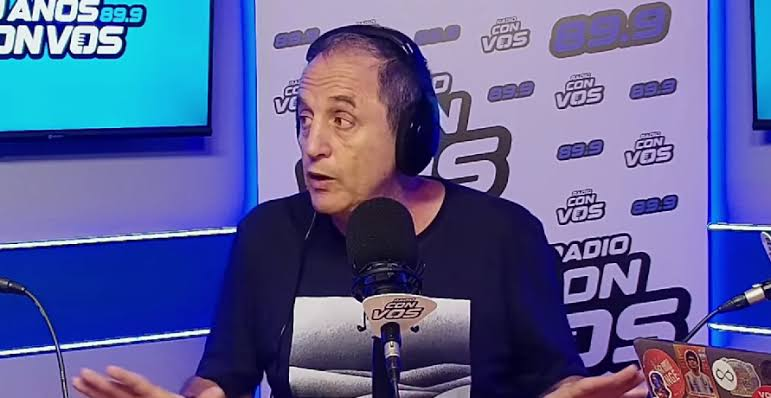
Una reciente polémica fue reavivada por el periodista Ernesto Tenembaum en su programa en Radio Con Vos.

Un miembro de su equipo realizó una simulación de un préstamo de $436.000, el cual debía devolverse en un único pago de aproximadamente $515.000 en 28 días.

Esto significa que la usuaria tendría que abonar cerca de $79.000 en intereses en menos de un mes, lo que representa un costo del 18,1% en dicho período.

Tenembaum argumentó que esta operación se traduce en una tasa anual aproximada del 765%. Este cálculo es correcto, ya que al proyectar esa cifra a un año, la tasa efectiva anual equivalente ronda el 776,5%.

No se trata de que la persona deba devolver siete veces el préstamo en 28 días, sino que el costo mensual es tan elevado que, al expresarse como tasa efectiva anual, se aproxima al 800%.

Anuncio

Por lo tanto, la cifra mencionada por el periodista no es exagerada.

Variabilidad en las tasas para el mismo tipo de préstamo

Durante el mismo programa, se contrastó esta oferta con una simulación hecha por la periodista María O’Donnell, quien recibió una tasa cercana al 125% anual.

Esta diferencia ilustra cómo dos personas pueden tener acceso a condiciones completamente distintas dentro de la misma plataforma.

Mercado Pago sostiene que las ofertas se determinan de manera individual según el riesgo de cada usuario. Sin embargo, este enfoque es objeto de críticas.

Si una persona es vista como más propensa a incumplir, la plataforma le cobrará una tasa más elevada. Esto eleva el costo de la cuota, lo que a su vez incrementa la probabilidad de impago.

Anuncio

Este mecanismo busca compensar el riesgo, pero también puede intensificarlo.

No hay suficientes pruebas para afirmar que Mercado Pago siempre cobra más a quienes tienen menores ingresos. Sin embargo, los ejemplos disponibles sugieren que puede ofrecer préstamos con costos extraordinariamente altos y variaciones marcadas entre usuarios.

Incremento en la morosidad de créditos no bancarios

El problema trasciende casos individuales.

El último informe del Banco Central sobre proveedores de crédito no financiero reveló que la morosidad en préstamos personales alcanzó el 34,1% en febrero de 2026, lo que indica que uno de cada tres pesos prestados presenta retrasos o problemas de pago.

La irregularidad total en las carteras de estas empresas se situó en el 26,9%, casi diez puntos porcentuales más que seis meses atrás.

Anuncio

El mismo informe destacó que la Tasa Nominal Anual promedio aplicada por proveedores no financieros en préstamos personales fue del 144%. Aunque esta cifra es alta, se encuentra muy por debajo de algunas ofertas específicas divulgadas públicamente.

Cabe destacar que la TNA y la tasa efectiva anual no son comparables en su totalidad. Sin embargo, pagar un 18,1% por el uso de dinero durante solo 28 días es indicativo de un financiamiento extremadamente costoso.

Uso de créditos para gastos cotidianos

La posibilidad de obtener dinero desde el teléfono es uno de los principales atractivos de estas plataformas.

Mercado Pago promociona préstamos que pueden acreditarse rápidamente, permitiendo que ciertos negocios los devuelvan en plazos tan cortos como 28 días.

El problema surge cuando estos créditos son utilizados para gastos diarios en lugar de inversiones.

Anuncio

Cada vez más personas recurren al endeudamiento para adquirir alimentos, pagar servicios, cubrir alquileres o saldar otras deudas. Aunque el préstamo brinda una solución temporal a la falta de dinero, compromete los ingresos del siguiente mes.

Cuando la cuota es demasiado alta, el usuario se ve forzado a solicitar otro préstamo, refinanciar su deuda o dejar de pagar otros gastos esenciales.

La rapidez en la aplicación facilita el acceso, pero no asegura que el crédito sea sostenible.

¿Se consideran usurarias estas tasas?

Desde una perspectiva social y económica, una tasa efectiva anual cercana al 800% puede ser clasificada como usuraria o desproporcionada.

Desde el ámbito jurídico, determinar si un préstamo es usurario o tiene condiciones abusivas requiere un análisis del contrato específico y, posiblemente, una resolución judicial.

Anuncio

No obstante, que se informe la tasa antes de la aceptación no impide que sea cuestionable.

Una persona que necesita dinero urgentemente no está en igualdad de condiciones para negociar con una empresa que establece unilateralmente el monto, el plazo y los intereses.

Mercado Pago puede argumentar que cada usuario es consciente de cuánto recibirá y cuánto deberá devolver. Sin embargo, la transparencia formal no justifica cualquier porcentaje.

Informar sobre una condición abusiva no elimina su carácter abusivo.

Un negocio basado en perfiles vulnerables

Mercado Pago ha facilitado el acceso a pagos digitales y herramientas financieras para millones de personas y pequeños comercios.

Anuncio

Sin embargo, la inclusión financiera no debe limitarse a permitir que cualquiera solicite dinero a través de una aplicación.

También se deberían ofrecer condiciones que eviten el sobreendeudamiento.

El caso expuesto por Tenembaum demuestra que hay ofertas con costos cercanos al 800% anual. Al mismo tiempo, los datos del Banco Central indican que la morosidad en préstamos personales no bancarios supera ya el 34%.

Ambas situaciones están interrelacionadas.

Las tasas más elevadas se aplican a quienes son considerados de mayor riesgo. Sin embargo, si el costo del préstamo vuelve imposible el pago de la cuota, la empresa no solo se está protegiendo ante el riesgo, sino que también está contribuyendo a generarlo.

Anuncio

La discusión no se limita a si el porcentaje fue calculado correctamente.

La cuestión central es hasta qué punto una billetera virtual puede imponer intereses extraordinarios a personas que buscan crédito porque sus ingresos son insuficientes.

Cuando una plataforma presta dinero durante 28 días y exige casi un 20% adicional, es difícil hablar solo de innovación o inclusión financiera.

Para aquellos atrapados en estas condiciones, se asemeja más a lucrar con la necesidad.

Anuncio

Economía

DeepSeek revoluciona la IA y sacude al S&P Merval

Una startup china generó gran repercusión en los mercados financieros con su tecnología de inteligencia artificial, afectando a Wall Street y al índice S&P Merval en Argentina.

Wall Street amaneció en rojo tras el avance de DeepSeek, una aplicación gratuita que desplazó a ChatGPT como la más descargada en varios países, entre ellos Estados Unidos y China. Este evento, que pone en duda el modelo de negocio de gigantes tecnológicos como Nvidia, provocó caídas en los principales índices bursátiles y una reacción en cadena en mercados internacionales como el argentino.

La irrupción e impacto de DeepSeek

DeepSeek, con su modelo de IA llamado DeepSeek-R1, utiliza una arquitectura conocida como «Mixture of Experts» (MoE), que permite optimizar recursos activando solo las subredes necesarias para cada tarea. Esto la hace más eficiente y menos dependiente de hardware costoso, como los chips de Nvidia.

Además, esta inteligencia artificial emplea técnicas de aprendizaje por refuerzo, alcanzando una precisión del 97% en pruebas matemáticas como MATH-500, superando a muchos de sus competidores.

El efecto DeepSeek en el S&P Merval

En Argentina, el S&P Merval registró una caída del 3,4%, cerrando en 2.478.538,19 puntos básicos. Entre las acciones más afectadas estuvieron Edenor (-6,3%), Banco BBVA (-5,4%) y Loma Negra (-4,9%).

Por otro lado, los bonos argentinos también reflejaron la volatilidad, con el Global 2041 liderando las bajas (-1,8%), seguido del Bonar 2038 (-1,3%) y el Bonar 2029 (-1,2%). El riesgo país, índice medido por J.P. Morgan, se ubicó en 631 puntos, mostrando la sensibilidad del mercado local ante los eventos globales.

Anuncio

Los analistas coinciden en que eventos como el avance de DeepSeek demuestran cómo la innovación tecnológica puede alterar el panorama financiero global y local, afectando tanto a empresas líderes como a mercados más pequeños.

Seguir Leyendo

Economía

Bitcoin alcanza un nuevo máximo histórico tras superar los u$s109.000

A pocas horas de la asunción de Trump, las criptomonedas registran fuertes alzas

Bitcoin supera los u$s109.000 este lunes, alcanzando un récord histórico en el mercado de las criptomonedas. Este movimiento se da en el contexto de la toma de posesión de Donald Trump como presidente de Estados Unidos, quien en su nuevo gobierno podría flexibilizar las regulaciones relacionadas con Bitcoin y otras divisas digitales.

Bitcoin rompe récords en vísperas de un cambio político

Bitcoin, la criptomoneda de mayor capitalización de mercado, experimentó un repunte significativo al tocar los u$s109.241 antes de retroceder a los u$s108.498. Este aumento, vinculado a las expectativas sobre la asunción de Trump, se interpreta como un posible cambio en las políticas regulatorias frente a las medidas restrictivas del gobierno de Joe Biden.

El resto del mercado cripto también muestra un rendimiento positivo. Ethereum, Chainlink y Hedera registraron subas de hasta un 11%. Mientras tanto, una memecoin vinculada a Donald Trump cayó un 11% en la última jornada, pero alcanzó un crecimiento semanal de más del 700%.

Bitcoin supera los u$s109.000: Donald Trump y su relación con las criptomonedas

La postura de Donald Trump hacia las criptomonedas ha sido clave para generar expectativas positivas en el mercado. Durante su campaña presidencial, el ahora presidente electo designó a Paul Atkins, un defensor de los activos digitales, como líder de la Comisión de Bolsa y Valores (SEC, por sus siglas en inglés).

Anuncio

Entre las iniciativas de Trump, se menciona la posibilidad de emitir una orden ejecutiva para dar prioridad política a las criptomonedas. Además, se contempla la creación de una reserva estratégica nacional de bitcoins, la cual englobaría las actuales participaciones del gobierno en esta criptomoneda, según una información difundida por Bloomberg.

Estas medidas contrastan significativamente con las políticas del gobierno saliente de Joe Biden, que se caracterizó por incrementar la presión regulatoria sobre las empresas del sector cripto.

Bitcoin supera los u$s109.000

Las memecoins y el nuevo fenómeno impulsado por los Trump

El interés por las criptomonedas no solo se centra en Bitcoin. Melania Trump, futura primera dama, lanzó su propia memecoin llamada «Melania», la cual ya está disponible como coleccionable digital. Según el sitio web oficial, esta moneda busca representar los valores de la exmodelo, aunque no está diseñada como una oportunidad de inversión.

El lanzamiento de esta memecoin y la postura favorable de Trump hacia los activos digitales marcan un momento importante para el sector, que podría ver una expansión significativa si las políticas prometidas se implementan en el corto plazo.

Anuncio
Seguir Leyendo

Economía

Inicio de 2025: la deuda presiona al Gobierno

El primer trimestre concentra el 40% de los vencimientos en dólares y el 25% en pesos.

El arranque de 2025 pone a prueba la capacidad de gestión del Gobierno, que deberá afrontar importantes compromisos de deuda el primer trimestre del año en medio de un escenario económico complicado. Entre enero y marzo, vencerá el 40% de las obligaciones en dólares del año y un cuarto de las correspondientes en pesos. Para sortear este desafío, se buscan alternativas como acuerdos con el FMI y la emisión de títulos con tasas atractivas.

Los vencimientos en pesos marcan el ritmo de las próximas licitaciones

Según datos de la Oficina de Presupuesto del Congreso (OPC), en los primeros tres meses del año próximo vencen $29,7 billones en títulos públicos en moneda local, equivalentes al 25% de la deuda anual. Esto obliga al Ministerio de Economía a plantear licitaciones con condiciones que seduzcan a los inversores.

No obstante, la tarea no es sencilla. En la última licitación, el Tesoro solo logró renovar el 87% de los vencimientos previstos. Además, el canje de deuda realizado para aliviar las obligaciones de enero tuvo resultados limitados, logrando “rollear” solo $660.000 millones. Según el economista Amilcar Collante, “las tasas actuales son atractivas frente a la inflación esperada”, lo que ayuda a captar interés financiero, aunque no es garantía de éxito total.

Exportadores e importadores, en el centro del debate

La situación de las tasas también afecta a sectores clave como los exportadores e importadores. Collante explica que estos actores están optando por aprovechar los rendimientos que superan el ajuste cambiario mensual («crawling peg»), lo que incentiva a los exportadores a liquidar más rápido y a los importadores a postergar pagos. Este comportamiento podría influir en la disponibilidad de dólares en los próximos meses.

Anuncio

Primer trimestre y la deuda en dólares: un reto que no da tregua

Por otro lado, los compromisos en moneda extranjera suman u$s6.500 millones en el primer trimestre, representando el 41% de las obligaciones en dólares de 2025. Este monto incluye deudas con el Fondo Monetario Internacional (FMI), otros organismos internacionales y bonistas privados.

Para cubrir parte de estos vencimientos, el Tesoro ya adquirió u$s2.701 millones del Banco Central en octubre pasado. Con esas reservas, se aseguraron los pagos de capital y renta de bonos Globales y Bonares que vencen en enero. Sin embargo, las reservas netas del país se encuentran en un rojo de aproximadamente u$s4.773 millones, lo que complica el panorama.

Medidas para aliviar la presión

Ante este escenario, el Gobierno busca renegociar su acuerdo con el FMI y no descarta recurrir a financiamientos alternativos como créditos «repo» con bancos internacionales. Al mismo tiempo, las licitaciones en pesos continúan siendo una herramienta clave para sostener la refinanciación de deuda local.

Sin embargo, los desafíos son evidentes. Las altas tasas ofrecidas en las licitaciones recientes han generado debate sobre su sostenibilidad y sobre el impacto en las cuentas fiscales. Con los primeros vencimientos del año cada vez más cerca, la necesidad de lograr un equilibrio entre deuda, inflación y reservas será crítica para evitar un nuevo desequilibrio económico.

Anuncio

Seguir Leyendo

Trending