Conectate con nosotros

Economía

Milei se niega a ofrecer ayuda a familias con deudas: ‘No hubo coerción’

El presidente Javier Milei se niega a implementar ayudas para familias endeudadas, argumentando que la responsabilidad recae en quienes decidieron contraer deudas sin coerción. La morosidad familiar en Buenos Aires ha alcanzado cifras alarmantes.
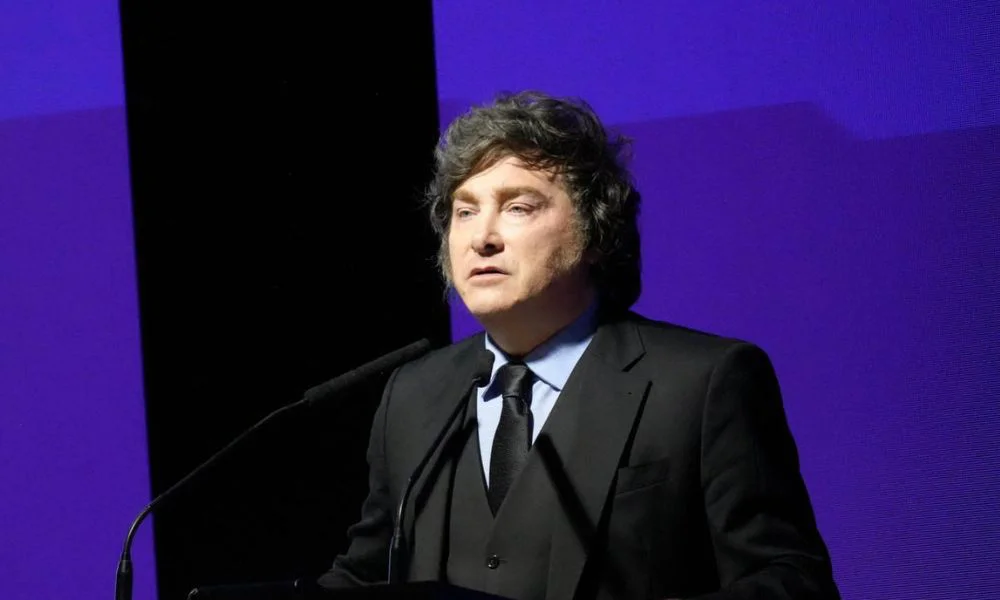
El presidente Javier Milei afirmó que el problema del incumplimiento en los créditos es una cuestión privada y descartó la posibilidad de asistencia gubernamental. Luis Caputo había manifestado una opinión similar. En la provincia de Buenos Aires, la morosidad de las familias se ha cuadruplicado en un año, superando el 14% si se consideran las deudas no bancarias.

En una reciente entrevista, Milei subrayó que no se implementará un programa estatal para apoyar a las familias que enfrentan dificultades para pagar sus créditos, enfatizando que los deudores son responsables de sus decisiones. “¿Les pusieron una pistola en la cabeza para endeudarse?”, cuestionó el mandatario durante su charla con Luis Majul en LN+.

Al ser interrogado sobre el aumento en la morosidad familiar, el presidente explicó que se trata de un acuerdo entre partes. “Si contraigo una obligación con alguien y por algún motivo no puedo cumplirla, ¿es justo que otro pague por ello?”, argumentó.

Milei agregó que su administración alienta a las entidades bancarias a refinanciar las deudas, pero se opone a que se utilicen fondos públicos para saldar las obligaciones de quienes no pueden pagar. Además, vinculó el incremento de la morosidad a la inestabilidad económica y política que precede a las elecciones de 2025, asociándolo con acciones del kirchnerismo.

Anuncio

Caputo: “Cada uno debe asumir su responsabilidad”

Las declaraciones de Milei se produjeron pocos días después de que el ministro de Economía, Luis Caputo, adoptara una postura similar. Caputo había señalado que el endeudamiento de las familias es “un asunto privado” y que el Gobierno tiene recursos limitados para intervenir.

“Cada uno debe hacerse responsable de sus decisiones, porque, si yo te ayudo a ti tras haber tomado un mal crédito, no sé si lo hiciste porque no llegabas a fin de mes o porque alguien te dijo que Milei se iba y que el dólar iba a alcanzar los 3.000”, expresó Caputo.

El ministro también criticó a las entidades financieras, mencionando que el Gobierno les había advertido que prestar a tasas cercanas al 10% mensual, mientras los salarios solo crecían en un 2%, podría generar incumplimientos por parte de los clientes.

A pesar del deterioro de los indicadores, Caputo pronosticó que la morosidad “se normalizará” y destacó que algunos bancos han comenzado a ofrecer refinanciaciones con tasas más accesibles.

No es la primera vez que Caputo responsabiliza a los prestatarios. En mayo, había mencionado que una parte de la población se había “sobreendeudado a tasas muy altas, creyendo que la inflación reduciría sus deudas”, algo que no ocurrió.

Anuncio

La morosidad familiar alcanza cifras récord

Las declaraciones coinciden con un contexto de creciente dificultad para cumplir con pagos de tarjetas y préstamos. Según el Informe sobre Bancos del Banco Central, en abril de 2026, el 12,1% del financiamiento otorgado a familias estaba en situación irregular.

Este indicador ha aumentado 8,4 puntos porcentuales en comparación con el mismo mes del año anterior. La morosidad familiar también superaba significativamente la de las empresas, que se situaba en un 3,3%.

Los datos de mayo reflejaron un nuevo incremento: la irregularidad en los préstamos a familias se acercó al 13%, alcanzando el nivel más alto en dos décadas. Las tarjetas de crédito y los préstamos personales son los segmentos más impactados.

Es importante aclarar que este aumento no implica que el 13% de las familias argentinas sean morosas. El indicador del Banco Central representa el porcentaje del saldo de créditos familiares que se encuentra en situación irregular.

En Buenos Aires, la morosidad supera el 14%

La problemática también afecta gravemente a los hogares en la provincia de Buenos Aires. Un informe basado en datos del Banco Provincia reveló que la morosidad bancaria en la cartera familiar creció del 2,9% en febrero de 2025 al 11,2% en febrero de 2026.

Anuncio

Esto significa que el indicador se cuadruplicó en tan solo un año. Al incluir préstamos de entidades no bancarias, aplicaciones financieras y comercios, la morosidad supera el 14%.

Desde el Banco Provincia indicaron que las mayores dificultades se concentran en personas que perciben hasta cuatro salarios mínimos y en jóvenes de 18 a 24 años. Además, se estima que aproximadamente 1,4 millones de bonaerenses están en riesgo crediticio medio o alto.

El uso del crédito ha cambiado, y cada vez más familias utilizan las tarjetas para gastos cotidianos en supermercados y farmacias, en lugar de adquirir bienes duraderos, lo que refleja la necesidad de complementar ingresos insuficientes.

Desigualdades en el Conurbano

El problema de la morosidad no se distribuye equitativamente en la provincia. Un estudio sobre deudores con atrasos prolongados reveló diferencias de más de 20 puntos porcentuales entre diferentes municipios del Conurbano.

Vicente López reportó el nivel más bajo entre los distritos analizados, con un 15,1% de deudores en mora tardía. A continuación se encuentran San Isidro (20,2%), Morón (21,9%), Tres de Febrero (23%) e Ituzaingó (25%).

Anuncio

En contraste, Florencio Varela alcanzó un índice del 38,3%. Otros municipios con altos niveles son José C. Paz (37,3%), Moreno (35,9%), Malvinas Argentinas (35,1%) y Merlo (34,4%).

El mismo estudio situó la deuda mediana de los bonaerenses en aproximadamente 537.000 pesos, utilizando una metodología diferente a la del Banco Central, que contabiliza a personas con atrasos superiores a plazos específicos, lo que hace que los indicadores no sean directamente comparables.

Un debate sobre la responsabilidad individual

Mientras Milei y Caputo enfatizan que la situación resulta de decisiones individuales y contratos entre privados, desde el Banco Provincia se argumenta que el crecimiento de la morosidad se debe principalmente a factores económicos.

La pérdida de ingresos, la precarización laboral, el aumento de tarifas y la utilización del crédito para cubrir necesidades básicas son algunas de las causas mencionadas. Desde esta perspectiva, el incremento del endeudamiento no puede atribuirse únicamente a malas elecciones financieras de las familias.

El aumento de la morosidad podría tener repercusiones en la economía en general. Los hogares que logran recuperar parte de sus ingresos deberán priorizar saldar deudas atrasadas en lugar de destinar esos recursos al consumo. A su vez, los bancos podrían endurecer las condiciones para acceder a nuevos préstamos, disminuir los límites de las tarjetas o elevar las tasas, reflejando un mayor riesgo de incumplimiento.

Anuncio

En este contexto, el Gobierno mantiene su postura: no habrá rescate estatal para deudores y cualquier solución deberá surgir de acuerdos de refinanciación entre las familias y las entidades que otorgaron los créditos.

Economía

Incremento notable en las apuestas en línea: ARCA reporta un alza del 40% durante el Mundial 2026

El Mundial 2026 impulsó un aumento del 40% en las apuestas online, según ARCA, lo que genera tanto beneficios fiscales como preocupaciones por los riesgos asociados al juego entre jóvenes.
Un aumento significativo en las apuestas online durante el Mundial 2026

Las apuestas online han experimentado un notable crecimiento a lo largo de 2026, lo que ha repercutido de manera positiva en la recaudación de ARCA. Informes de diversas consultoras indican que el Mundial de Fútbol, celebrado en Estados Unidos, Canadá y México, ha actuado como un motor clave para este sector.

Según un estudio de Analytica, durante los primeros siete meses del año, la recaudación relacionada con las apuestas online mostró un incremento del 40% en comparación con el año anterior. Los meses de junio y julio destacaron por registrar los mayores aumentos en este ámbito.

Este crecimiento se alinea con la celebración del Mundial 2026, que ha fomentado la participación en apuestas entre amigos, familiares y distintos grupos de apostadores.

El efecto del Mundial en las apuestas

Un análisis de Voices! Research & Consultancy ha revelado un dato interesante: aproximadamente un tercio de la población argentina participó en apuestas durante el torneo, ya sea de forma social, informal o comercial.

Anuncio

Entre los apostadores, la mayoría, seis de cada diez, fueron hombres, y cerca de la mitad tenía entre 18 y 29 años.

El estudio también sugiere que esta tendencia podría continuar más allá del Mundial, ya que el 46% de los apostadores con dinero manifiesta su intención de seguir apostando en los próximos meses.

Los expertos advierten sobre el nexo entre las apuestas de adultos y la posible exposición de menores a estas plataformas. La popularidad del torneo ha facilitado la incorporación de nuevos usuarios jóvenes en este tipo de actividades.

Así, el crecimiento en las apuestas online presenta un doble desafío: por un lado, un aumento en la recaudación fiscal para el Estado y, por el otro, una creciente preocupación acerca de los riesgos asociados al juego, especialmente entre los jóvenes.

Regulación del impuesto sobre las apuestas online

Esta actividad está sujeta a un impuesto establecido por la Ley 27.346, que grava las apuestas y juegos de azar realizados en el país a través de plataformas digitales.

Anuncio

El tributo abarca operaciones efectuadas por Internet y otras tecnologías que permiten ofrecer servicios equivalentes.

Las tasas impositivas pueden oscilar entre el 2,5% y el 15%, dependiendo de diversas variables como las condiciones del operador, su estado registral y la existencia de inversiones o personal en el país.

El aumento de la actividad en 2026 plantea así un reto para las autoridades: mientras ARCA disfruta de un incremento en la recaudación, los especialistas subrayan la imperiosa necesidad de fortalecer la prevención y el control de las apuestas, sobre todo entre los adolescentes y jóvenes.

Anuncio
Seguir Leyendo

Economía

Beneficios de Cuenta DNI en septiembre: descuentos, límites y novedades clave

Descubre los descuentos y beneficios de Cuenta DNI para septiembre, incluyendo novedades y los límites de reintegro que debes considerar al realizar tus compras.
Beneficios de Cuenta DNI para septiembre: descuentos, límites y novedades clave

El Banco Provincia ha actualizado los beneficios de Cuenta DNI para este mes de septiembre. Se mantienen los descuentos del 40% en ferias y garrafas, el 20% en comercios de proximidad y el 25% en gastronomía durante los fines de semana, además de un nuevo 30% en veterinarias los sábados. Los descuentos en supermercados varían según la cadena y el día específico.

Este mes trae algunas novedades, así como una serie de continuidades y un aspecto importante que es necesario tener en cuenta: los topes de reintegro.
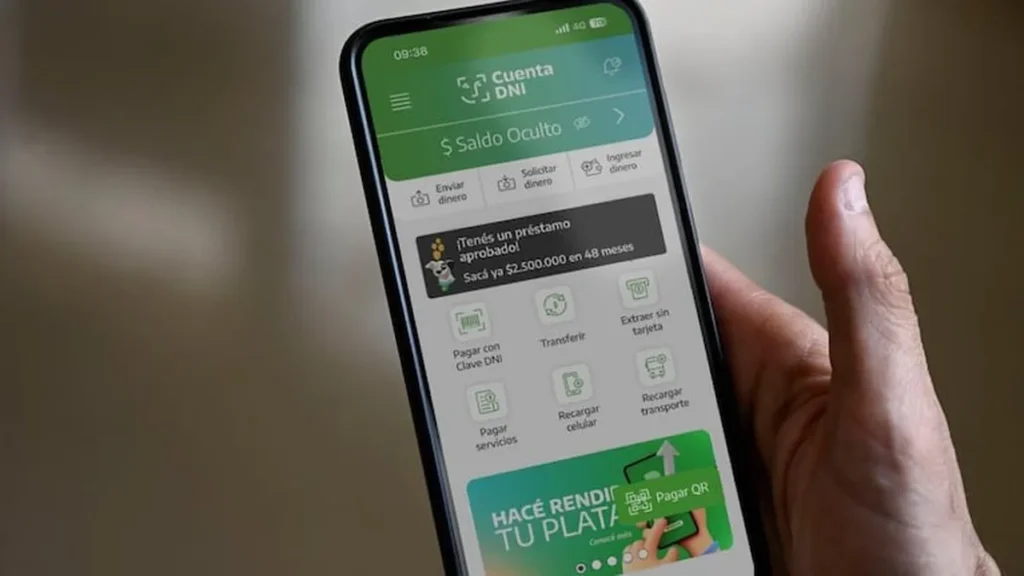
Tabla de beneficios

Ferias y Mercados Bonaerenses · todos los días 40% · tope $6.000 semanal
Garrafas · todos los días 40% · tope $18.000 mensual
Universidades y clubes · todos los días 40% · tope $6.000 semanal
Veterinarias y pet shops · sábados 30% · tope $8.000 semanal
Marcas destacadas · todos los días 30% · tope $15.000 mensual
Gastronomía · sábados y domingos 25% · tope $8.000 semanal
YPF Full · sábados y domingos 25% · tope $8.000 semanal
Comercios de cercanía · lunes a viernes 20% · tope $6.000 semanal
Librerías · lunes y martes 10% · sin tope
Farmacias y perfumerías · miércoles y jueves 10% · sin tope

Una de las novedades importantes de este mes es la inclusión de un descuento del 30% en veterinarias y pet shops cada sábado, con un tope de $8.000 semanales. Este rubro no estaba disponible en el mes anterior. Además, con motivo del Día del Maestro, el viernes 11 de septiembre, el beneficio de gastronomía se incrementará al 30% con un tope de $15.000.

Definición de «comercios de cercanía»

Este término se refiere a los pequeños comercios que suelen ser más accesibles para los vecinos, como almacenes, carnicerías, granjas, pescaderías y autoservicios de barrio. En el contexto de Cuenta DNI, el 20% de reintegro aplica de lunes a viernes con un límite de $6.000 por semana. Para los comerciantes locales, este descuento representa una forma de competir frente a los grandes supermercados, al tiempo que permite a los vecinos optimizar sus compras diarias.

Descuentos en supermercados: varían por cadena y día

Los descuentos en supermercados no son uniformes y dependen de cada cadena y su día asignado:

Anuncio
  • Lunes: 10%, sin límite de reintegro.
  • Miércoles: Carrefour, en todos sus formatos: 10%, sin tope, con compra mínima.
  • Jueves: Chango Más y MasGO: 20%, sin límite de reintegro.

Además, los jubilados y pensionados pueden beneficiarse con un 5% adicional sobre estos descuentos. Es crucial entender la diferencia entre los descuentos con y sin tope, ya que los primeros limitan el reintegro a un monto específico, mientras que los segundos permiten que el reintegro se aplique a cualquier cantidad gastada.

Proceso para obtener el reintegro

El descuento no se aplica directamente en la caja; el total se paga y el reintegro se acredita posteriormente en la cuenta. Por lo tanto, se recomienda verificar el movimiento en la aplicación unos días después de la compra y, si no se refleja, realizar un reclamo. Los topes son semanales o mensuales según el rubro y no se acumulan, lo que significa que si no se utilizan en el período correspondiente, se pierden.

Seguir Leyendo

Economía

Aumento de ANSES en septiembre: montos y cronograma según el DNI

La ANSES ha anunciado un aumento del 2,11% en septiembre, con la jubilación mínima establecida en $428.633,20. Los pagos comenzarán el 8 de septiembre y se organizarán según el DNI.
Aumento de ANSES en septiembre: montos y cronograma según el DNI

La ANSES ha dado a conocer el incremento del 2,11% correspondiente a septiembre, conforme a la Resolución 257/2026, el cual se basa en el IPC de julio. La jubilación mínima se establece en $428.633,20, alcanzando un total de $498.633,20 si se incluye el bono de $70.000. El inicio de los pagos está programado para el martes 8 y se extenderá hasta el 28 de septiembre, organizándose por la terminación del DNI.

Este aumento no es aleatorio, ya que a partir de 2024, la movilidad se determina en relación al índice de precios al consumidor que publica el INDEC, con un desfase de dos meses. El IPC de julio fue del 2,1% en el informe oficial, mientras que el índice completo que utiliza ANSES para los cálculos fue del 2,11%.

Montos correspondientes a septiembre

Jubilación mínima $428.633,20
Mínima + bono de $70.000 $498.633,20
Jubilación máxima $2.884.295,54
PUAM (Pensión Universal para el Adulto Mayor) $342.906,56
Pensiones no contributivas por vejez e invalidez $300.043,24
PBU (Prestación Básica Universal) $196.080,12

El bono de $70.000 se mantiene activo, pero no es aplicable a todos. Solo lo reciben quienes tienen el haber mínimo, las pensiones no contributivas y la PUAM. Aquellos que perciben un monto superior a la mínima reciben el bono de manera proporcional, hasta un límite establecido por la ANSES. A partir de ciertos ingresos, no se otorga el bono.

Es importante destacar que este bono no es parte del salario y no se ajusta por movilidad. Se mantiene fijo en $70.000 desde marzo de 2024, lo que significa que su valor real disminuye con el tiempo.

Anuncio

Asignaciones y AUH

AUH por hijo (monto bruto) $154.031
AUH: monto a cobrar en el mes (80%) $123.224,80
Tarjeta Alimentar · 1 hijo $72.250
Tarjeta Alimentar · 2 hijos $113.299
Tarjeta Alimentar · 3 o más hijos $149.425
Complemento Leche (hasta 3 años) $58.098

El 20% restante de la AUH se retiene y se abona una vez al año, siempre que se presente la Libreta con los controles de salud y escolaridad actualizados. No se trata de un descuento, sino de un monto que permanece disponible a la espera del trámite correspondiente.

Cronograma de cobro completo

Jubilaciones y pensiones del haber mínimo

DNI terminados en 0 martes 8
DNI terminados en 1 miércoles 9
DNI terminados en 2 jueves 10
DNI terminados en 3 viernes 11
DNI terminados en 4 lunes 14
DNI terminados en 5 martes 15
DNI terminados en 6 miércoles 16
DNI terminados en 7 jueves 17
DNI terminados en 8 viernes 18
DNI terminados en 9 lunes 21

Jubilaciones y pensiones superiores al mínimo

DNI terminados en 0 y 1 martes 22
DNI terminados en 2 y 3 miércoles 23
DNI terminados en 4 y 5 jueves 24
DNI terminados en 6 y 7 viernes 25
DNI terminados en 8 y 9 lunes 28

Pensiones no contributivas

DNI terminados en 0 y 1 martes 8
DNI terminados en 2 y 3 miércoles 9
DNI terminados en 4 y 5 jueves 10
DNI terminados en 6 y 7 viernes 11
DNI terminados en 8 y 9 lunes 14

La AUH y las asignaciones familiares siguen el mismo calendario que las jubilaciones mínimas, comenzando el martes 8 y continuando con un pago diario por dígitos hasta el lunes 21.

Anuncio

Consejo para evitar filas innecesarias

Es crucial recordar que la fecha anunciada es la de acreditación, no la de vencimiento. Una vez que el dinero se encuentra en la cuenta, está disponible y no se pierde; por lo tanto, no es necesario acudir al banco el mismo día. Los beneficiarios pueden extraer los fondos en el momento que deseen mediante la tarjeta de débito, o utilizarlos para realizar pagos sin necesidad de retirar efectivo.

Las largas filas en las sucursales durante los días 8 y 9 pueden evitarse en gran medida. Además, los beneficiarios pueden verificar el monto exacto de su ayuda en la plataforma Mi ANSES, utilizando su clave de la Seguridad Social, o a través de la aplicación del organismo, donde se desglosan todos los conceptos relacionados con el pago.

Seguir Leyendo

Trending