Conectate con nosotros

Economía

Milei se niega a ofrecer ayuda a familias con deudas: ‘No hubo coerción’

El presidente Javier Milei se niega a implementar ayudas para familias endeudadas, argumentando que la responsabilidad recae en quienes decidieron contraer deudas sin coerción. La morosidad familiar en Buenos Aires ha alcanzado cifras alarmantes.
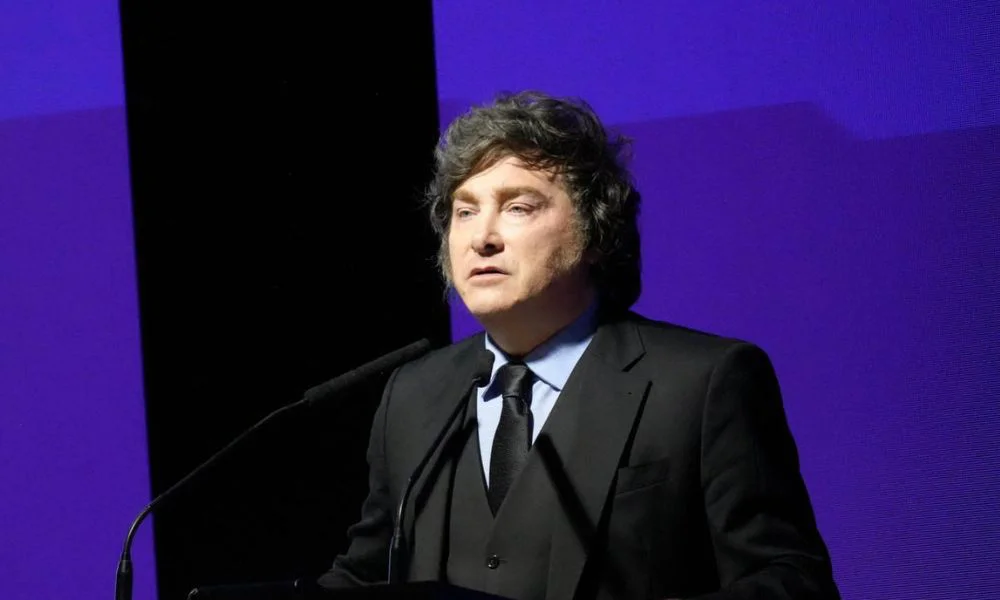
El presidente Javier Milei afirmó que el problema del incumplimiento en los créditos es una cuestión privada y descartó la posibilidad de asistencia gubernamental. Luis Caputo había manifestado una opinión similar. En la provincia de Buenos Aires, la morosidad de las familias se ha cuadruplicado en un año, superando el 14% si se consideran las deudas no bancarias.

En una reciente entrevista, Milei subrayó que no se implementará un programa estatal para apoyar a las familias que enfrentan dificultades para pagar sus créditos, enfatizando que los deudores son responsables de sus decisiones. “¿Les pusieron una pistola en la cabeza para endeudarse?”, cuestionó el mandatario durante su charla con Luis Majul en LN+.

Al ser interrogado sobre el aumento en la morosidad familiar, el presidente explicó que se trata de un acuerdo entre partes. “Si contraigo una obligación con alguien y por algún motivo no puedo cumplirla, ¿es justo que otro pague por ello?”, argumentó.

Milei agregó que su administración alienta a las entidades bancarias a refinanciar las deudas, pero se opone a que se utilicen fondos públicos para saldar las obligaciones de quienes no pueden pagar. Además, vinculó el incremento de la morosidad a la inestabilidad económica y política que precede a las elecciones de 2025, asociándolo con acciones del kirchnerismo.

Anuncio

Caputo: “Cada uno debe asumir su responsabilidad”

Las declaraciones de Milei se produjeron pocos días después de que el ministro de Economía, Luis Caputo, adoptara una postura similar. Caputo había señalado que el endeudamiento de las familias es “un asunto privado” y que el Gobierno tiene recursos limitados para intervenir.

“Cada uno debe hacerse responsable de sus decisiones, porque, si yo te ayudo a ti tras haber tomado un mal crédito, no sé si lo hiciste porque no llegabas a fin de mes o porque alguien te dijo que Milei se iba y que el dólar iba a alcanzar los 3.000”, expresó Caputo.

El ministro también criticó a las entidades financieras, mencionando que el Gobierno les había advertido que prestar a tasas cercanas al 10% mensual, mientras los salarios solo crecían en un 2%, podría generar incumplimientos por parte de los clientes.

A pesar del deterioro de los indicadores, Caputo pronosticó que la morosidad “se normalizará” y destacó que algunos bancos han comenzado a ofrecer refinanciaciones con tasas más accesibles.

No es la primera vez que Caputo responsabiliza a los prestatarios. En mayo, había mencionado que una parte de la población se había “sobreendeudado a tasas muy altas, creyendo que la inflación reduciría sus deudas”, algo que no ocurrió.

Anuncio

La morosidad familiar alcanza cifras récord

Las declaraciones coinciden con un contexto de creciente dificultad para cumplir con pagos de tarjetas y préstamos. Según el Informe sobre Bancos del Banco Central, en abril de 2026, el 12,1% del financiamiento otorgado a familias estaba en situación irregular.

Este indicador ha aumentado 8,4 puntos porcentuales en comparación con el mismo mes del año anterior. La morosidad familiar también superaba significativamente la de las empresas, que se situaba en un 3,3%.

Los datos de mayo reflejaron un nuevo incremento: la irregularidad en los préstamos a familias se acercó al 13%, alcanzando el nivel más alto en dos décadas. Las tarjetas de crédito y los préstamos personales son los segmentos más impactados.

Es importante aclarar que este aumento no implica que el 13% de las familias argentinas sean morosas. El indicador del Banco Central representa el porcentaje del saldo de créditos familiares que se encuentra en situación irregular.

En Buenos Aires, la morosidad supera el 14%

La problemática también afecta gravemente a los hogares en la provincia de Buenos Aires. Un informe basado en datos del Banco Provincia reveló que la morosidad bancaria en la cartera familiar creció del 2,9% en febrero de 2025 al 11,2% en febrero de 2026.

Anuncio

Esto significa que el indicador se cuadruplicó en tan solo un año. Al incluir préstamos de entidades no bancarias, aplicaciones financieras y comercios, la morosidad supera el 14%.

Desde el Banco Provincia indicaron que las mayores dificultades se concentran en personas que perciben hasta cuatro salarios mínimos y en jóvenes de 18 a 24 años. Además, se estima que aproximadamente 1,4 millones de bonaerenses están en riesgo crediticio medio o alto.

El uso del crédito ha cambiado, y cada vez más familias utilizan las tarjetas para gastos cotidianos en supermercados y farmacias, en lugar de adquirir bienes duraderos, lo que refleja la necesidad de complementar ingresos insuficientes.

Desigualdades en el Conurbano

El problema de la morosidad no se distribuye equitativamente en la provincia. Un estudio sobre deudores con atrasos prolongados reveló diferencias de más de 20 puntos porcentuales entre diferentes municipios del Conurbano.

Vicente López reportó el nivel más bajo entre los distritos analizados, con un 15,1% de deudores en mora tardía. A continuación se encuentran San Isidro (20,2%), Morón (21,9%), Tres de Febrero (23%) e Ituzaingó (25%).

Anuncio

En contraste, Florencio Varela alcanzó un índice del 38,3%. Otros municipios con altos niveles son José C. Paz (37,3%), Moreno (35,9%), Malvinas Argentinas (35,1%) y Merlo (34,4%).

El mismo estudio situó la deuda mediana de los bonaerenses en aproximadamente 537.000 pesos, utilizando una metodología diferente a la del Banco Central, que contabiliza a personas con atrasos superiores a plazos específicos, lo que hace que los indicadores no sean directamente comparables.

Un debate sobre la responsabilidad individual

Mientras Milei y Caputo enfatizan que la situación resulta de decisiones individuales y contratos entre privados, desde el Banco Provincia se argumenta que el crecimiento de la morosidad se debe principalmente a factores económicos.

La pérdida de ingresos, la precarización laboral, el aumento de tarifas y la utilización del crédito para cubrir necesidades básicas son algunas de las causas mencionadas. Desde esta perspectiva, el incremento del endeudamiento no puede atribuirse únicamente a malas elecciones financieras de las familias.

El aumento de la morosidad podría tener repercusiones en la economía en general. Los hogares que logran recuperar parte de sus ingresos deberán priorizar saldar deudas atrasadas en lugar de destinar esos recursos al consumo. A su vez, los bancos podrían endurecer las condiciones para acceder a nuevos préstamos, disminuir los límites de las tarjetas o elevar las tasas, reflejando un mayor riesgo de incumplimiento.

Anuncio

En este contexto, el Gobierno mantiene su postura: no habrá rescate estatal para deudores y cualquier solución deberá surgir de acuerdos de refinanciación entre las familias y las entidades que otorgaron los créditos.

Seguir Leyendo
Anuncio
Haga clic para comentar

Deja una Respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Economía

AySA: Se establece fecha límite para formalizar la venta, surgen dudas sobre el comprador

El Gobierno nacional adjudica el 90% de las acciones de AySA por US$340,2 millones, estableciendo un plazo para la firma del contrato, mientras surgen interrogantes sobre los compradores involucrados.
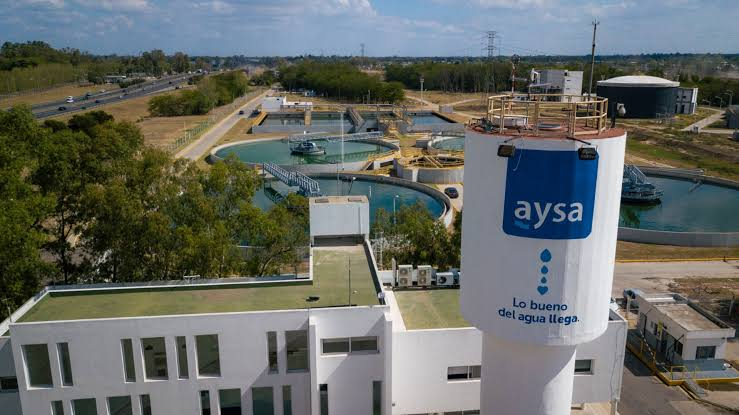
Un nuevo avance ha ocurrido en la privatización de AySA: el Gobierno nacional ha adjudicado el 90% de las acciones por un total de US$340,2 millones, fijando el 13 de noviembre como la fecha límite para la firma del contrato, según reporta la Agencia Noticias Argentinas. Esta transacción involucra a un consorcio extranjero cuyos beneficiarios finales no están claramente identificados en las resoluciones revisadas.

La información se deriva de una investigación realizada por el periodista Jorge Adrián García de NA, que hace referencia a la Resolución 1818/2026 del Ministerio de Economía. Aunque la adjudicación ha sido realizada, el contrato aún requiere ser firmado y las condiciones estipuladas deben ser cumplidas para que la transferencia se materialice.

Integrantes del consorcio comprador

El grupo que se ha presentado como comprador está compuesto por Rowing SA, Arcos Saneamento e Participações SA, PHX Aqua AR BV y Transclor SA.

El Ministerio de Economía confirmó el 8 de octubre que este consorcio hizo una oferta de US$340,2 millones. En contraste, la propuesta del consorcio liderado por Roggio fue de US$285 millones, lo que representa una diferencia de US$55,2 millones. Además, se prevé que el 10% restante de las acciones se mantenga en manos de los trabajadores.

Anuncio

Según la pesquisa de NA, Rowing está asociada a Walter Román y Transclor a Mauricio Filiberti. Arcos, que tiene vínculos con el grupo brasileño Equipav, aporta experiencia en la gestión de servicios de agua y saneamiento.

Detalles sobre la sociedad extranjera

Uno de los puntos más discutidos en torno a la privatización de AySA es el papel de PHX Aqua AR BV, registrada en los Países Bajos. NA la asocia con Phoenix Global Investment Fund BV, un fondo financiero establecido en Curaçao.

La agencia ha mencionado una distribución que asigna a PHX el 55% del consorcio. Sin embargo, esta cifra no ha podido ser verificada con la documentación presentada en la licitación, lo que impide considerarla como un dato confirmado.

Un tema aún por esclarecer es quiénes son los verdaderos controladores de esta estructura y cuál será la participación de cada miembro en la sociedad compradora.

De acuerdo con el análisis del pliego realizado por NA, los ofertantes debían declarar sus porcentajes y revelar las identidades de quienes los controlan. El hecho de que esta información no esté disponible en las resoluciones no implica necesariamente que las empresas hayan fallado en esta obligación.

Anuncio

La Resolución 1722/2026, consultada en el Boletín Oficial, indica que la comisión evaluadora revisó las ofertas técnicas, solicitó correcciones y determinó que ambos consorcios cumplían con los requisitos necesarios para avanzar a la fase económica. Resolución 1722/2026

Pasos pendientes para finalizar la venta

Según NA, los ganadores de la licitación deberán constituir una sociedad argentina que adquirirá y mantendrá las acciones. Cada miembro del consorcio deberá conservar el porcentaje que declaró en su oferta.

El 13 de noviembre se definió como la fecha tope para suscribir el contrato, de acuerdo con la resolución mencionada por la agencia. La adjudicación es solo un paso preliminar: aún faltan cumplir con diversas obligaciones para cerrar la operación.

Otro dato que aún no está disponible al público es el monto de la tasación del BICE que se utilizó para evaluar las propuestas.

Anuncio
Seguir Leyendo

Economía

Incremento notable en las apuestas en línea: ARCA reporta un alza del 40% durante el Mundial 2026

El Mundial 2026 impulsó un aumento del 40% en las apuestas online, según ARCA, lo que genera tanto beneficios fiscales como preocupaciones por los riesgos asociados al juego entre jóvenes.
Un aumento significativo en las apuestas online durante el Mundial 2026

Las apuestas online han experimentado un notable crecimiento a lo largo de 2026, lo que ha repercutido de manera positiva en la recaudación de ARCA. Informes de diversas consultoras indican que el Mundial de Fútbol, celebrado en Estados Unidos, Canadá y México, ha actuado como un motor clave para este sector.

Según un estudio de Analytica, durante los primeros siete meses del año, la recaudación relacionada con las apuestas online mostró un incremento del 40% en comparación con el año anterior. Los meses de junio y julio destacaron por registrar los mayores aumentos en este ámbito.

Este crecimiento se alinea con la celebración del Mundial 2026, que ha fomentado la participación en apuestas entre amigos, familiares y distintos grupos de apostadores.

El efecto del Mundial en las apuestas

Un análisis de Voices! Research & Consultancy ha revelado un dato interesante: aproximadamente un tercio de la población argentina participó en apuestas durante el torneo, ya sea de forma social, informal o comercial.

Anuncio

Entre los apostadores, la mayoría, seis de cada diez, fueron hombres, y cerca de la mitad tenía entre 18 y 29 años.

El estudio también sugiere que esta tendencia podría continuar más allá del Mundial, ya que el 46% de los apostadores con dinero manifiesta su intención de seguir apostando en los próximos meses.

Los expertos advierten sobre el nexo entre las apuestas de adultos y la posible exposición de menores a estas plataformas. La popularidad del torneo ha facilitado la incorporación de nuevos usuarios jóvenes en este tipo de actividades.

Así, el crecimiento en las apuestas online presenta un doble desafío: por un lado, un aumento en la recaudación fiscal para el Estado y, por el otro, una creciente preocupación acerca de los riesgos asociados al juego, especialmente entre los jóvenes.

Regulación del impuesto sobre las apuestas online

Esta actividad está sujeta a un impuesto establecido por la Ley 27.346, que grava las apuestas y juegos de azar realizados en el país a través de plataformas digitales.

Anuncio

El tributo abarca operaciones efectuadas por Internet y otras tecnologías que permiten ofrecer servicios equivalentes.

Las tasas impositivas pueden oscilar entre el 2,5% y el 15%, dependiendo de diversas variables como las condiciones del operador, su estado registral y la existencia de inversiones o personal en el país.

El aumento de la actividad en 2026 plantea así un reto para las autoridades: mientras ARCA disfruta de un incremento en la recaudación, los especialistas subrayan la imperiosa necesidad de fortalecer la prevención y el control de las apuestas, sobre todo entre los adolescentes y jóvenes.

Anuncio
Seguir Leyendo

Economía

Beneficios de Cuenta DNI en septiembre: descuentos, límites y novedades clave

Descubre los descuentos y beneficios de Cuenta DNI para septiembre, incluyendo novedades y los límites de reintegro que debes considerar al realizar tus compras.
Beneficios de Cuenta DNI para septiembre: descuentos, límites y novedades clave

El Banco Provincia ha actualizado los beneficios de Cuenta DNI para este mes de septiembre. Se mantienen los descuentos del 40% en ferias y garrafas, el 20% en comercios de proximidad y el 25% en gastronomía durante los fines de semana, además de un nuevo 30% en veterinarias los sábados. Los descuentos en supermercados varían según la cadena y el día específico.

Este mes trae algunas novedades, así como una serie de continuidades y un aspecto importante que es necesario tener en cuenta: los topes de reintegro.
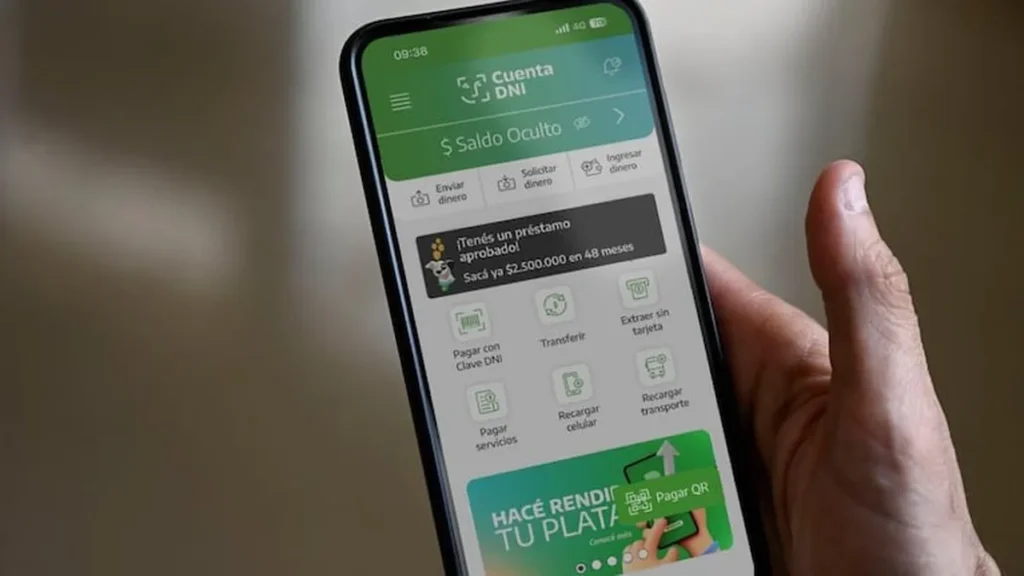
Tabla de beneficios

Ferias y Mercados Bonaerenses · todos los días 40% · tope $6.000 semanal
Garrafas · todos los días 40% · tope $18.000 mensual
Universidades y clubes · todos los días 40% · tope $6.000 semanal
Veterinarias y pet shops · sábados 30% · tope $8.000 semanal
Marcas destacadas · todos los días 30% · tope $15.000 mensual
Gastronomía · sábados y domingos 25% · tope $8.000 semanal
YPF Full · sábados y domingos 25% · tope $8.000 semanal
Comercios de cercanía · lunes a viernes 20% · tope $6.000 semanal
Librerías · lunes y martes 10% · sin tope
Farmacias y perfumerías · miércoles y jueves 10% · sin tope

Una de las novedades importantes de este mes es la inclusión de un descuento del 30% en veterinarias y pet shops cada sábado, con un tope de $8.000 semanales. Este rubro no estaba disponible en el mes anterior. Además, con motivo del Día del Maestro, el viernes 11 de septiembre, el beneficio de gastronomía se incrementará al 30% con un tope de $15.000.

Definición de «comercios de cercanía»

Este término se refiere a los pequeños comercios que suelen ser más accesibles para los vecinos, como almacenes, carnicerías, granjas, pescaderías y autoservicios de barrio. En el contexto de Cuenta DNI, el 20% de reintegro aplica de lunes a viernes con un límite de $6.000 por semana. Para los comerciantes locales, este descuento representa una forma de competir frente a los grandes supermercados, al tiempo que permite a los vecinos optimizar sus compras diarias.

Descuentos en supermercados: varían por cadena y día

Los descuentos en supermercados no son uniformes y dependen de cada cadena y su día asignado:

Anuncio
  • Lunes: 10%, sin límite de reintegro.
  • Miércoles: Carrefour, en todos sus formatos: 10%, sin tope, con compra mínima.
  • Jueves: Chango Más y MasGO: 20%, sin límite de reintegro.

Además, los jubilados y pensionados pueden beneficiarse con un 5% adicional sobre estos descuentos. Es crucial entender la diferencia entre los descuentos con y sin tope, ya que los primeros limitan el reintegro a un monto específico, mientras que los segundos permiten que el reintegro se aplique a cualquier cantidad gastada.

Proceso para obtener el reintegro

El descuento no se aplica directamente en la caja; el total se paga y el reintegro se acredita posteriormente en la cuenta. Por lo tanto, se recomienda verificar el movimiento en la aplicación unos días después de la compra y, si no se refleja, realizar un reclamo. Los topes son semanales o mensuales según el rubro y no se acumulan, lo que significa que si no se utilizan en el período correspondiente, se pierden.

Seguir Leyendo

Trending